10月8日到9日,中欧在北京谈完第二轮贸易投资磋商,联合声明确认"欧方将积极推进电动汽车案企业价格承诺和复审相关程序"。这份表态意味着,去年至今悬在中国车企头上的反补贴税,终于有了用"承诺最低售价"换"豁免高额关税"的正式通道。
但同样的通道,对不同车企开出的价码完全不同——这就是问题的核心:这轮价格承诺的最大受益者,从来不是"谁能谈",而是谁手里的底牌本来就是硬的。
牌桌上的第一个分层,是税率本身
欧委会2024年终裁的反补贴税率,把车企分成了四档:上汽35.3%、吉利18.8%、比亚迪17%、特斯拉上海工厂7.8%,叠加工欧盟常规10%汽车关税,上汽的综合税率最高到了45.3%。
元股证券:ygzq.hk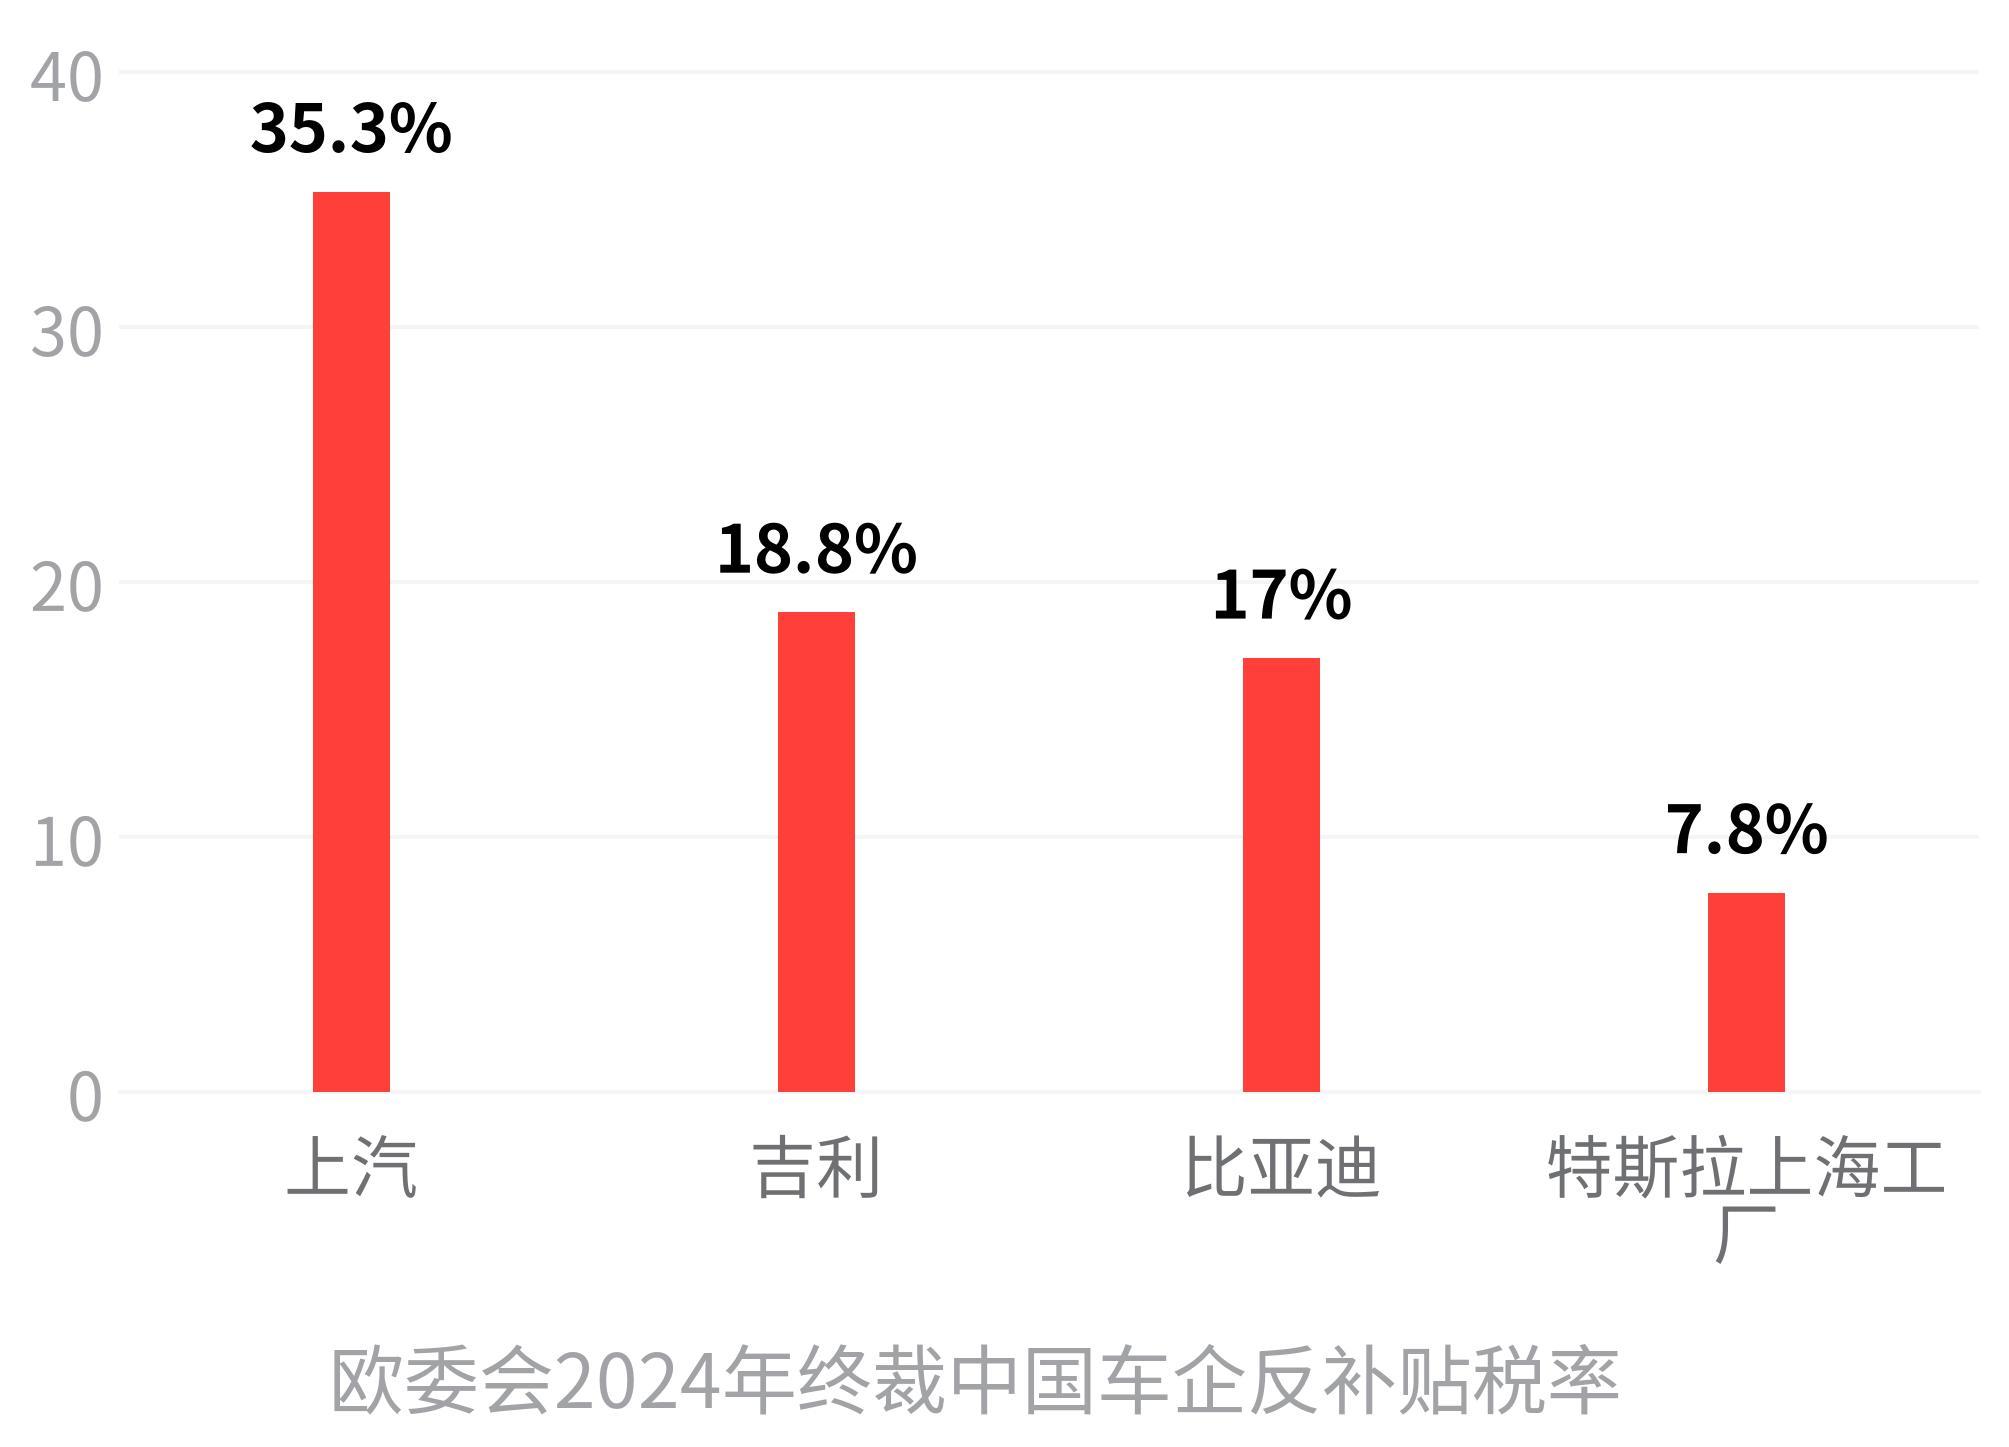
这27.5个百分点的差值,直接决定了价格承诺谈判的起点。根据2026年1月发布的《指导文件》,最低进口价(MIP)可以直接基于"到岸价加成反补贴税幅度"来算——也就是说,你原来税率越低,需要承诺的最低售价就越低,豁免关税后留在自己手里的利润就越多。
用一个简化模型就能看清:假设上汽和比亚迪各有一款车到岸价2万欧元,上汽按35.3%加成,最低售价得抬到约2.7万欧元;比亚迪按17%加成,只需约2.34万欧元。都满足承诺线后,比亚迪每辆车比上汽多出约3600欧元的定价弹性和利润空间。税率先天成,这是第一道鸿沟,车企自己选不了。
第二层剪刀差,藏在"成本控制"里
价格承诺是一把价格尺——承诺价本身就是强制的最低售价。谁能在这个价格之下还赚钱,靠的不是谈判技巧,是造车成本。
比亚迪是垂直整合的极端样本:除轮胎、玻璃外,电池正极材料、电机、电控、芯片全链条自研,核心材料自供率超80%,CTB电池车身一体化技术能减少40%零部件和30%装配工序,整车成本直接削减约两成。
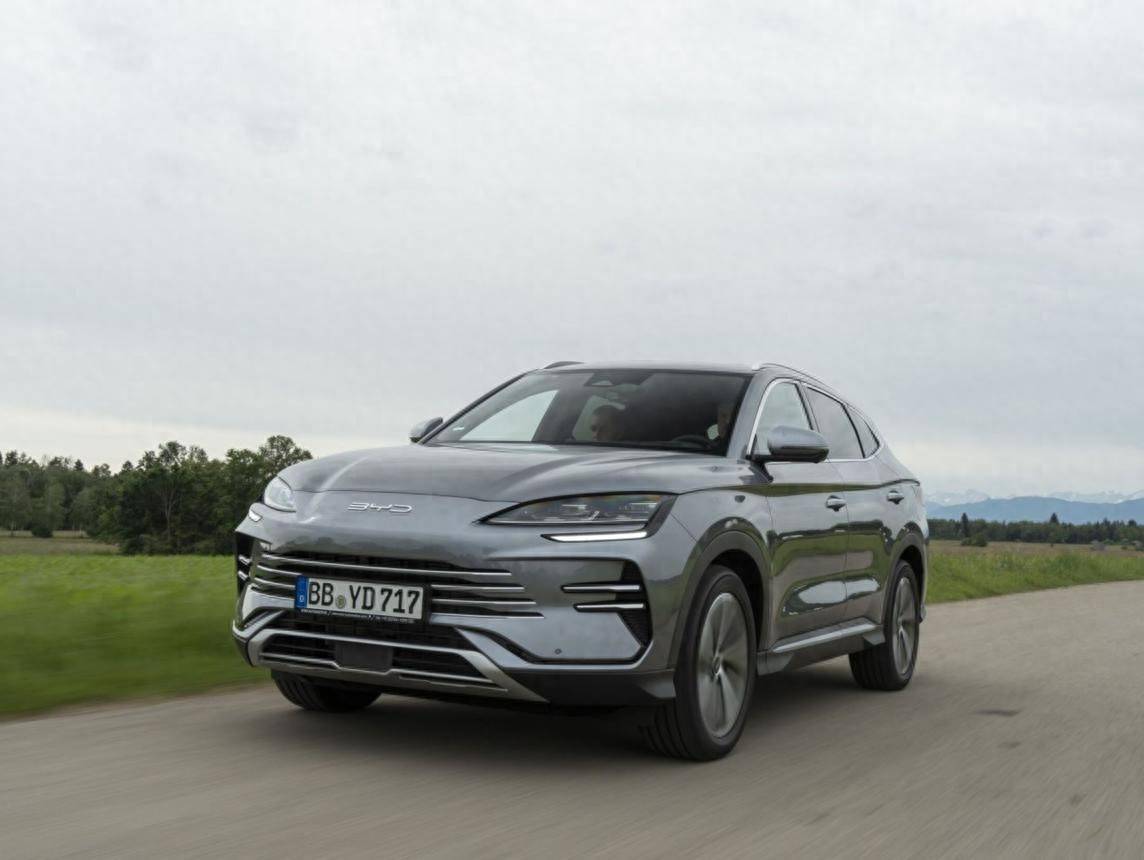
比亚迪新能源SUV在郊外公路行驶
自有8艘滚装船队,还能让欧洲物流成本再降约15%、交付周期缩短三成以上。
反观七成零部件依赖外部采购的传统组装型车企,每一层供应商都要分走利润。行业测算显示,这类车企若要达标价格承诺线,单车利润会被压缩到接近零。
同样的承诺价,比亚迪能留出可观利润,部分低整合度车企只能干赔——成本缓冲空间,决定了谁能把"关税变利润",谁只是"用利润换市场"。
第三层,也是最深的一层,是"本地化有没有开工"
价格承诺规则只管从中国整车出口的车。一旦在欧洲本土生产,车辆不适用出口最低售价和额度限制,直接绕开整个反补贴框架。
这层差距的时间差,才是真正的胜负手:
比亚迪匈牙利塞格德工厂总投资40亿欧元,规划年产能30万辆,2026年二季度量产、四季度开始组装
奇瑞盘活西班牙原日产旧厂,2024年底已实现首款车型下线

零跑借Stellantis西班牙萨拉戈萨工厂,2026年三季度投产,首款车是B10
上汽MG的西班牙工厂,初期投资约2亿欧元,2027年才开工,预计2028年底投产
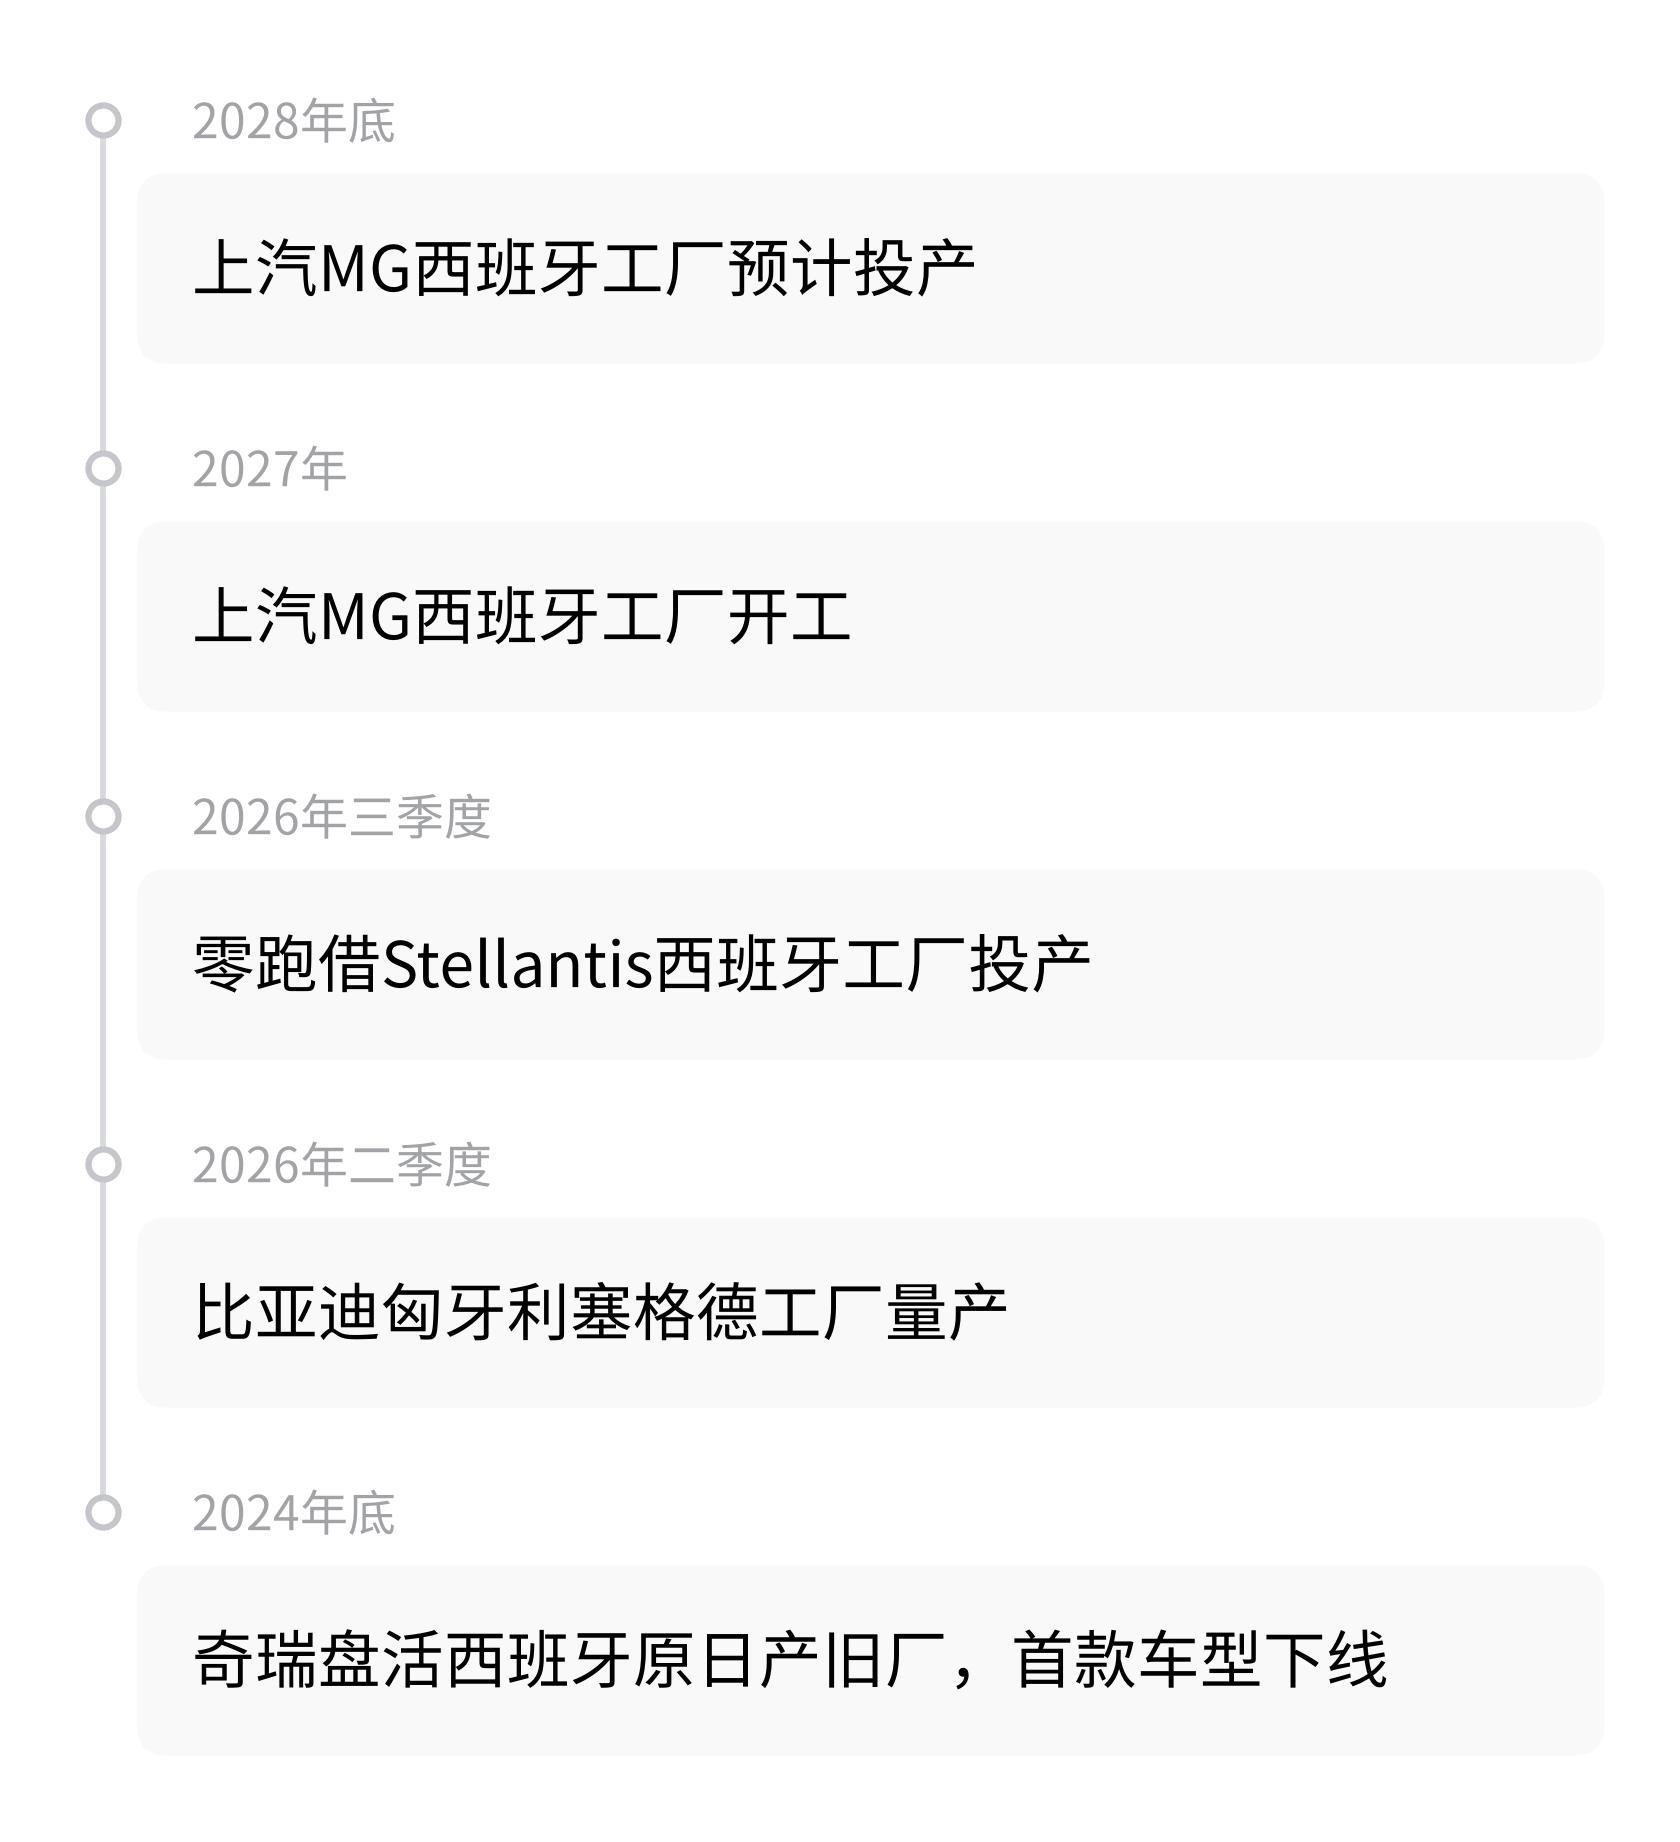
摩根大通研报也点明:奇瑞海外总产能预计2027年达80万辆,约占自身总产能三分之一,本地化生产可系统性规避关税与本地含量要求。到2028年上汽西班牙工厂落地时,比亚迪、奇瑞、零跑已经用本地产能跑了整整两年多的"无税窗口"。
谁最被动,一目了然
把三张牌叠在一起看:纯依赖国内整车出口、背高税率、又没完成本地化布局的车企,是这盘棋里处境最被动的一方。 它们要一边接受最高档的价格承诺门槛,一边没有成本削减能力对冲,还要在欧方穿透式审查(销售渠道、成本利润、交叉补偿)中全裸出镜——三重挤压。
长期数据也印证了分层不是偶然:2026年1-8月中国品牌在欧洲新能源细分市场市占率已达19%,其中比亚迪、奇瑞合计占据中国品牌欧洲新能源销量的约六成增量,而上汽MG的份额已从早期第一滑落到中国品牌第三。
北京证券股票配资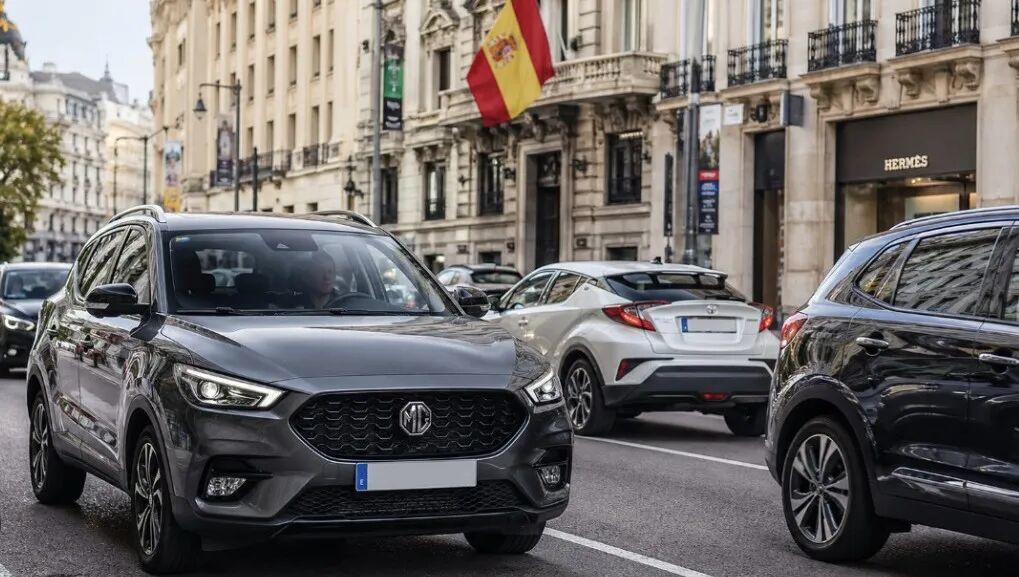
上汽MG车型行驶在西班牙城市道路上
数据不会说谎——受益差距是长期结构性投入的结果,不是谁在谈判桌上多说了几句话。
方向已经很清楚:这轮博弈对车企而言,比的从来不是"能不能进欧盟"昆明证券配资服务中心,而是"在欧盟的每一辆车,能不能留下利润"——而答案,早在过去五六年的技术、合规与建厂投入里就写好了。
正规股票配资网提示:本文来自互联网,不代表本网站观点。